Anlageimmobilien als kluge Vorsorge

Ihr Schritt in eine sichere Zukunft

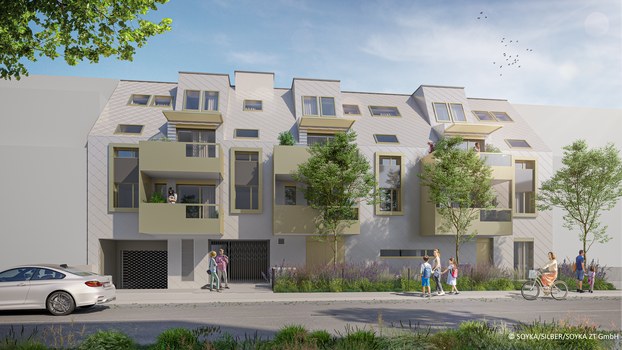
Anlageimmobilien können weit über den Moment hinaus wirken: als smarte Vorsorge, als zusätzliche Sicherheit im Alter, als Schritt zu mehr finanzieller Unabhängigkeit – oder als Wert, den man eines Tages an die eigenen Kinder weitergeben kann.

Gerade in Österreich bleibt Immobilienbesitz für viele Menschen ein besonders greifbarer Weg, Vermögen langfristig aufzubauen. Entscheidend ist jedoch, das richtige Objekt zu finden und Finanzierung, Steuer und Perspektive klug zusammenzudenken.

Genau hier setzt unsere Initiative an:

Gemeinsam mit unseren Partnerinnen und Partnern aus den Bereichen Immobilien, Steuer und Finanzen bündeln wir auf dieser Seite ausgewählte Anlageimmobilien sowie fundierte Informationen, Tipps und Expertenwissen. Dabei ist es uns besonders wichtig, Chancen aufzuzeigen, Zusammenhänge verständlich zu erklären und eine möglichst transparente Grundlage für Ihre Entscheidung zu schaffen.

Denn aus einer Wohnung wird nicht automatisch eine gute Anlage. Aber mit dem richtigen Wissen, den passenden Expertinnen und Experten sowie einem Objekt, das zur persönlichen Strategie passt, kann daraus eine langfristig kluge Entscheidung werden :)
6 gründe, Warum sich Anlageimmobilien lohnen

  1. Langfristiger Vermögensaufbau: Eine Anlageimmobilie kann dabei helfen, langfristig und strukturiert Vermögen aufzubauen.
  2. Zusätzliche Vorsorge fürs Alter: Mieteinnahmen können im Ruhestand ein zusätzliches Einkommen schaffen.
  3. Sachwert statt reiner Geldanlage: Immobilien sind ein greifbarer Vermögenswert und können helfen, das eigene Portfolio breiter aufzustellen.
  4. Laufende Einnahmen durch Vermietung: Eine gut gewählte Wohnung kann regelmäßige Mieterträge bringen.
  5. Steuerliche Möglichkeiten nutzen: Je nach persönlicher Situation können bestimmte Kosten rund um eine vermietete Immobilie steuerlich berücksichtigt werden. Eine individuelle Beratung ist dabei entscheidend.
  6. Wert für die nächste Generation: Eine Immobilie kann nicht nur der eigenen Vorsorge dienen, sondern später auch an Kinder weitergegeben werden.

Expertentipp 1

Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum. Curabitur pretium tincidunt lacus. Nullam varius, turpis et commodo pharetra, est eros bibendum elit, nec luctus magna felis sollicitudin mauris. Sed non.
Expertentipp 2

Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum. Curabitur pretium tincidunt lacus. Nullam varius, turpis et commodo pharetra, est eros bibendum elit, nec luctus magna felis sollicitudin mauris. Sed non.

Eine gemeinsame Initiative

zur Aufklärung über Anlageimmobilien als Vorsorge. Wir möchten informieren, Chancen aufzeigen und Sie mit fundiertem Wissen bei Ihrer Entscheidung unterstützen.

Denn: Wer gut informiert ist, sorgt besser vor.
Gemeinsam schaffen wir dafür die Basis.

FAQ: Häufige Fragen zu Anlageimmobilien

Eine Anlage- oder Vorsorgewohnung wird nicht zur Eigennutzung gekauft, sondern mit dem Ziel, sie langfristig zu vermieten und damit laufende Einnahmen sowie idealerweise einen Wertzuwachs zu erzielen. Entscheidend ist daher weniger, ob die Wohnung den persönlichen Wohnvorstellungen entspricht, sondern ob Lage, Grundriss, Größe, Betriebskosten und Ausstattung eine dauerhaft gute Vermietbarkeit erwarten lassen.

Eine gute Anlageimmobilie liegt dort, wo langfristig ausreichend Nachfrage nach Mietwohnungen besteht. Wichtig sind eine gute öffentliche Verkehrsanbindung, Nahversorgung, Arbeitsplätze, Bildungs- und Freizeitangebote sowie eine positive Entwicklung des jeweiligen Stadtteils. Gerade bei einer Vorsorgewohnung sollte man daher nicht nur die aktuelle Nachfrage betrachten, sondern sich auch fragen: Wird diese Wohnung voraussichtlich auch in zehn oder zwanzig Jahren gut vermietbar sein?

Das hängt von Bank, Bonität, Kaufpreis und Immobilie ab. Die frühere KIM-Verordnung ist zwar mit 30. Juni 2025 ausgelaufen, die FMA nennt für eine solide Vergabe von Wohnimmobilienkrediten aber weiterhin eine Beleihungsquote von maximal 90 Prozent, eine jährliche Kreditbelastung von höchstens 40 Prozent des Jahresnettoeinkommens und eine maximale Laufzeit von 35 Jahren als maßgebliche Richtwerte. Banken können bei ihrer Kreditentscheidung jedoch auch individuelle Faktoren berücksichtigen. Zusätzlich sollten die Kaufnebenkosten eingeplant werden.

Zusätzlich zum Kaufpreis fallen in der Regel Grunderwerbsteuer, Grundbuchsgebühren sowie Kosten für Vertragserrichtung und Abwicklung an. Gegebenenfalls kommen Maklerkosten und Kosten für die Eintragung eines Pfandrechts hinzu. Die Grunderwerbsteuer beträgt bei einem regulären entgeltlichen Kauf grundsätzlich 3,5 Prozent des Kaufpreises, die Eintragung des Eigentumsrechts ins Grundbuch 1,1 Prozent. Wird ein Pfandrecht eingetragen, fallen grundsätzlich weitere 1,2 Prozent des Pfandbetrages an.

Mieteinnahmen aus einer privat gehaltenen Wohnung zählen grundsätzlich zu den Einkünften aus Vermietung und Verpachtung. Versteuert wird dabei nicht einfach die gesamte vereinnahmte Miete, sondern grundsätzlich der Überschuss der Einnahmen über die steuerlich abzugsfähigen Aufwendungen. Dazu können beispielsweise Abschreibung, bestimmte Finanzierungskosten sowie Erhaltungs- und Verwaltungsaufwendungen zählen.

AfA steht für „Absetzung für Abnutzung“. Der auf das Gebäude entfallende Teil der Anschaffungskosten kann steuerlich über mehrere Jahre abgeschrieben werden. Bei Einkünften aus Vermietung und Verpachtung beträgt der reguläre gesetzliche AfA-Satz für Gebäude grundsätzlich 1,5 Prozent pro Jahr. Grund und Boden selbst kann nicht abgeschrieben werden.

Für bestimmte Wohngebäude kann derzeit eine erweiterte beschleunigte AfA genutzt werden. Bei Wohngebäuden, die nach dem 31. Dezember 2023 und vor dem 1. Jänner 2027 fertiggestellt werden und zumindest den geforderten klimaaktiv-Gebäudestandard Bronze erfüllen, können in den ersten drei Jahren jeweils bis zu 4,5 Prozent AfA geltend gemacht werden. Wichtig: Diese Begünstigung gilt nicht automatisch für jede 2026 gekaufte Anlagewohnung. Die konkreten Voraussetzungen des Gebäudes müssen erfüllt sein.

Finanzierungskosten, die unmittelbar mit einer vermieteten Immobilie zusammenhängen, können grundsätzlich bei der Ermittlung der Einkünfte aus Vermietung und Verpachtung berücksichtigt werden. Entscheidend ist dabei unter anderem, dass der Kredit tatsächlich der Finanzierung der vermieteten Immobilie zuzuordnen ist. Bei komplexeren Finanzierungen oder Umschuldungen empfiehlt sich eine individuelle steuerliche Prüfung.

Entscheidend ist nicht nur die Bruttomietrendite. Berücksichtigt werden sollten auch Kaufpreis, laufende Kosten, Finanzierung, Rücklagen, mögliche Leerstände, Instandhaltung und die realistisch erzielbare Miete. Ebenso wichtig sind Lage, Grundriss und langfristige Vermietbarkeit. Eine Anlagewohnung kann daher auch dann attraktiv sein, wenn sie nicht die maximal mögliche Anfangsrendite bietet, dafür aber langfristig stabile Mieteinnahmen und einen guten Werterhalt erwarten lässt.

Ob der Zeitpunkt passt, hängt immer von der persönlichen finanziellen Situation und der konkreten Immobilie ab. Vieles spricht derzeit jedoch wieder stärker für Anlageimmobilien als noch vor wenigen Jahren: Das Neubauangebot ist knapp, die Nachfrage nach Mietwohnungen bleibt hoch und die Finanzierungssituation hat sich gegenüber den Hochzinsjahren wieder verändert. Hinzu kommen bei bestimmten Objekten interessante steuerliche Abschreibungsmöglichkeiten. Wer langfristig denkt und Lage, Kaufpreis, Vermietbarkeit und Finanzierung sorgfältig prüft, findet derzeit wieder interessante Voraussetzungen für ein Immobilieninvestment.
FindMyHome.at GmbH
Nedergasse 5-7 • 1190 Wien
• Telefon: +43 1 36 92 758 • office@findmyhome.at
www.findmyhome.at
Impressum & Datenschutz anzeigen

Impressum

FindMyHome.at GmbH - Die Immobilienwebsite
Nedergasse 5-7 - 1190 Wien

-) Telefon: +43 1 36 92 758
-) Fax: +43 1 36 92 758 - 50
-) Mail: office@findmyhome.at

UID: ATU61359256
Firmenbuchnummer: 254125p
Gerichtsstand: Handelsgericht Wien

Geschäftszweig: Werbeagentur New Media & IT Dienstleistungen

Geschäftsführende Gesellschafter:
Bernd Gabel-Hlawa, 50 %
Benedikt Gabriel, 50 %

Inhalt des Mediums/der Website:
Immobilienplattform

Berechtigungswortlaut: Dienstleistungen in der automatischen Datenverarbeitung und Informationstechnik
Berufsgruppe: IT-Dienstleistungen
Fachgruppe: Unternehmensberatung und Informationstechnologie

Berechtigungswortlaut: Werbeagentur
Berufsgruppe: Werbeagentur
Fachgruppe: Werbung und Marktkommunikation

Die auf dieser Seite dargestellten Daten, wie Bilder, Texte, Kontaktinformationen, usw. wurden vom Auftraggeber an die FindMyHome.at GmbH zur Verfügung gestellt. Für die Richtigkeit übernimmt FindMyHome.at keine Haftung.
Die angeführten Quadratmeterflächen und Preise dienen rein zur Information und zum Überblick über das Projekt. Rechtsansprüche können hieraus nicht abgeleitet werden.

Datenschutz

Unsere Datenschutzerklärung finden Sie hier: Datenschutz anzeigen

Durch die Nutzung unserer Seite erklären Sie sich mit der Verwendung von Cookies einverstanden. Datenschutzerklärung.